
Das Bundeskabinett hat eine „Formulierungshilfe“ für die Regierungsfraktionen im Deutschen Bundestag zur Einführung einer Zuckergetränkesteuer beschlossen. Wenn sie vom Deutschen bundestag beschlossen wird, soll die Steuer ab dem 1. Juli 2027 erhoben werden.
details der Steuer
Steuertarif
Gezuckerte Getränke mit einem Gesamtzuckergehalt von 5 Gramm pro 100 Milliliter oder mehr sollen besteuert werden. Geplant ist ein zweistufiger Steuertarif. In der ersten Stufe zwischen fünf und acht Gramm Zucker pro 100 Milliliter werden 0,26 Euro je Liter fällig. Darüber werden 0,32 Euro je Liter fällig.
Betroffene Produkte und Ausnahmen
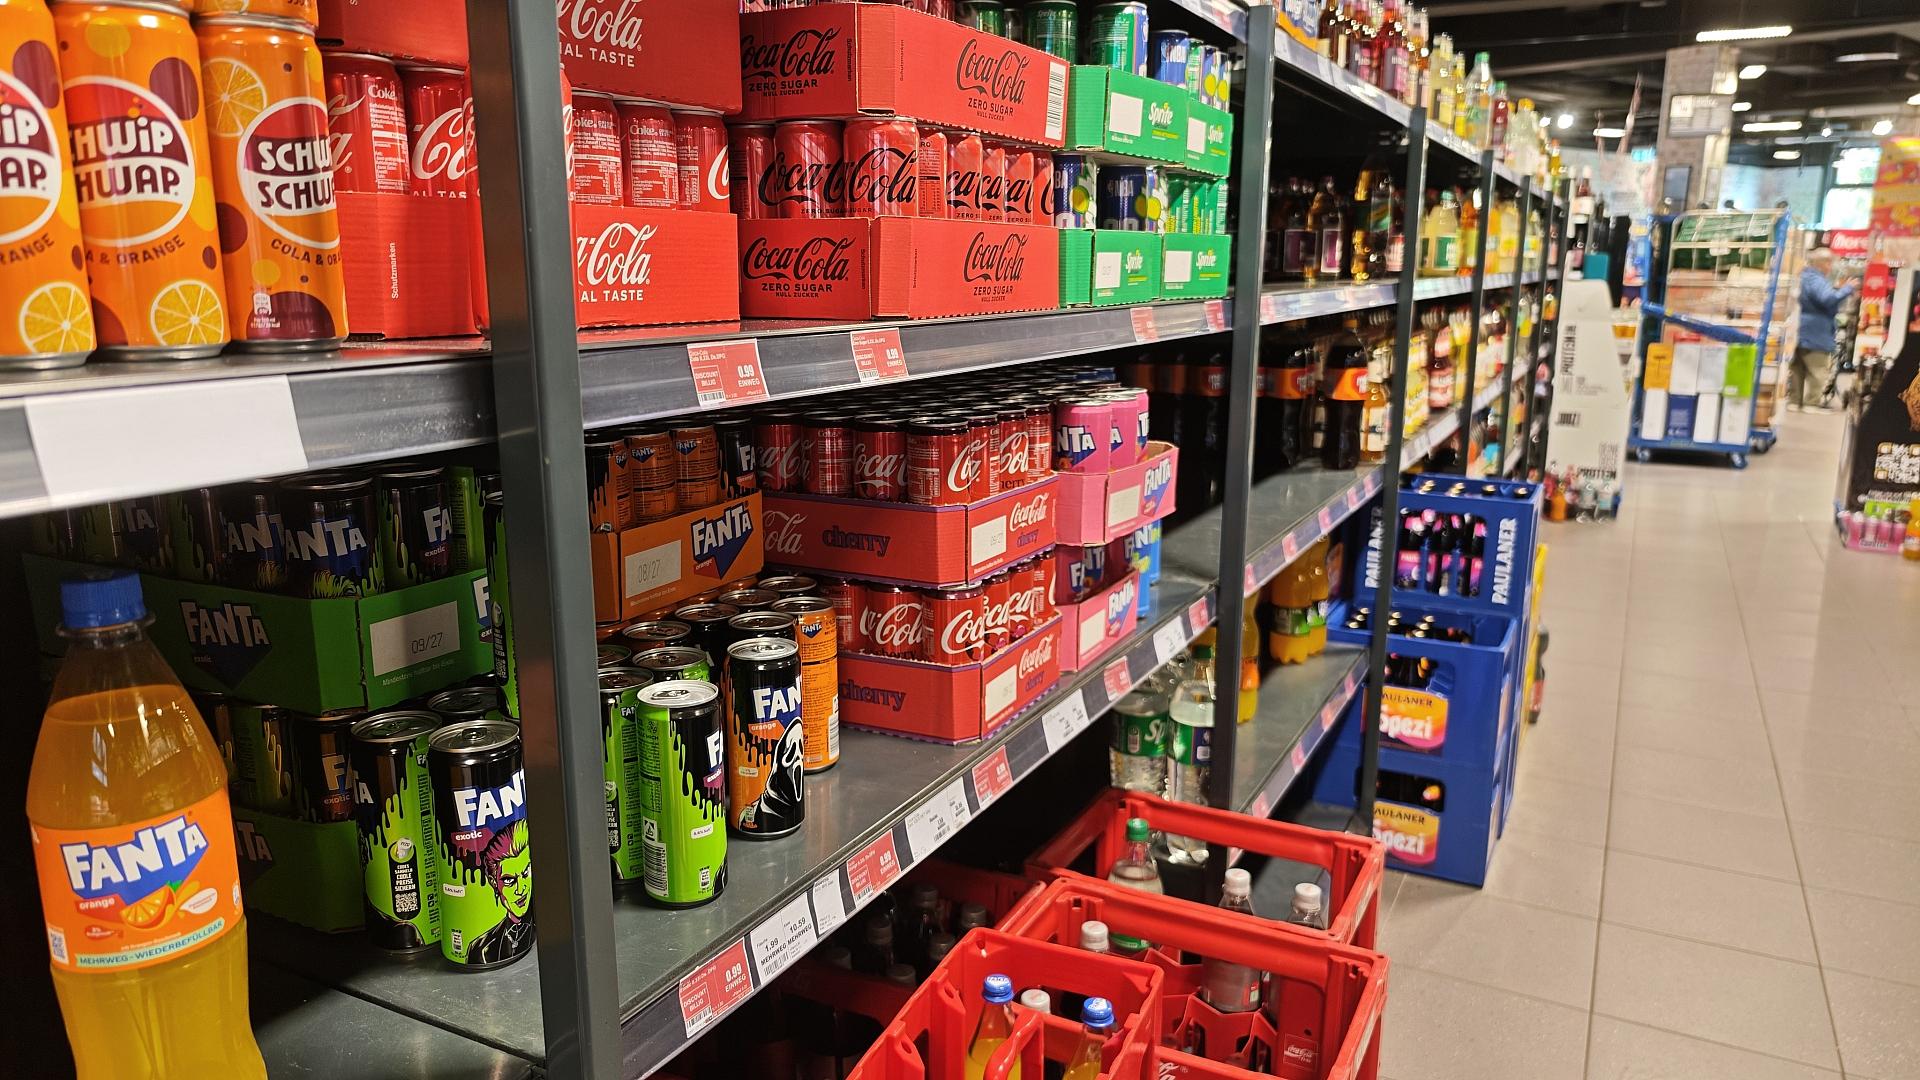
Erfasst werden Limonaden (z. B. Cola, Orangenlimonade, gesüßte Fruchtschorlen), Eistees, Energydrinks, Fruchtnektar und Saftkonzentrate mit Zuckerzusatz. Ebenfalls erfasst werden zuckerhaltiger Sirup und entsprechende Konzentrate, die für die Zubereitung von Getränken bestimmt sind (z. B. Postmix-Konzentrate, Sirup für Trinkwassersprudler). Alkoholhaltige Getränke sind nicht erfasst,da diese in der Regel bereits einer anderen Verbrauchsteuer unterlägen,so das Ministerium.Ausgenommen sind alkoholfreie Alternativen wie alkoholfreier Wein einschließlich Fruchtwein, alkoholfreier Schaumwein, alkoholfreies Bier, alkoholfreie Liköre und alkoholfreie Cocktails sowie Mischgetränke auf dieser Basis. Gleiches gilt für Milch, Hafer- und Reisdrinks sowie entsprechende Mischgetränke. Reine Frucht- und Gemüsesäfte, reines Frucht- und gemüsesaftkonzentrat sowie entsprechende ungesüßte Schorlen sind ebenfalls ausgenommen. Getränke, die mit Süßungsmitteln gesüßt sind, sollen nicht unter die Zuckergetränkesteuer fallen.
Steuerschuldner und Ausnahmeregelungen
Steuerschuldner sollen Hersteller beziehungsweise der Großhandel sein. Es sind Ausnahmeregelungen für kleine, unabhängige Hersteller mit einer jährlichen Produktionsmenge von bis zu 70.000 Litern vorgesehen. Zusätzlich wurde eine Befreiung für Betriebe bis 1 Million Liter aufgenommen. Das inkrafttreten dieser Beihilfe steht noch unter dem Vorbehalt der Genehmigung durch die Europäische kommission.
finanzielle Auswirkungen
Einnahmen und verwendung
Durch die Steuer sollen dem Bund Mehreinnahmen von 690 Millionen Euro im Jahr 2027, 925 Millionen Euro im Jahr 2028 und zwischen 875 und 890 Millionen Euro in den Jahren 2028 bis 2031 entstehen. Das Finanzministerium teilte mit, die Steuereinnahmen sollen dazu verwendet werden, die Beiträge für die Gesetzliche Krankenversicherung stabil zu halten.
Hintergrund
Formulierungshilfe und Verfahren
Die Formulierungshilfe richtet sich an die Regierungsfraktionen im Deutschen Bundestag. Ein Beschluss des Bundestags ist Voraussetzung für das Inkrafttreten der Steuer.
Schreibe einen Kommentar